评论
7 3
分享

长春高新:存在一个严重的认知差!好公司也要独立思考

证券之星

2021-07-22 13:08

126327 7 3

·长春高新作为国内生长激素的绝对龙头,最近为何下跌那么多?

·针对市场上普遍的质疑,证星研究院研究后的结论是基本不影响长春高新基本面。

·反而是市场上一个很重要的长期共识,我们发现了底层逻辑的错误。

以上是本文要解决的问题。


【本文主旨:任何投资者都需要独立思考,我们的研究也要辩证地看!但兼听则明,真理也是越辩越明的。虽然我们对自己的观点很有信心也欢迎大家逻辑对撞。】


01长春高新主要矛盾与重要基础知识


(有基础可跳过,看不懂可以翻回来)

分析前先给没有基础的读者梳理下长春高新的主要矛盾。

先给结论:长春高新最要矛盾就是子公司金赛药业的生长激素。

根据2020年年报,长春高新金赛药业实现收入58.03亿元,同比增长20.34%;实现净利润27.60亿元,同比增长39.66%。而长春高新2020年的利润是30.47亿。

可见金赛的净利润占比90%,同时兼顾高增速和高毛利,而金赛的主要收入基本上来源于生长激素。所以分析清楚生长激素即可。

重要基础知识:

商业模式:

通过渠道【服务】找到适应症患者,带动【处方药】生长激素销售赚钱,国内主要来源于矮小症(适用人群4-15岁,国内偏晚期),国外是成人增肌。代表着小孩长高的需求。客户需要有专业人士答疑解惑辅导才能顺利使用。除了渠道技术和市占率也很重要。

渠道:

国内渠道70%院外(非公立医院)、30%院内。金赛布局完善,国内没有对手,市占率近80%!

生长激素种类:

粉针(年费用2.6万)注射前要加溶剂【销售卖粉针已经没有提成,占比8%做左右】、水针(年费用5.5万)直接注射片【营收占比7成以上】、长效(年费用8万以上)直接注射后效果持续时间久片【近期入组数据显示拓展良好,占比约13%左右】。

技术壁垒:

生长激素技术金赛全球最强。金磊本人在国外的时候就是第五代生长激素的技术创始人,发明的“金磊大肠杆菌分泌型技术” 荣获了当年美国生物学界的奖——克莱文奖。领先表现:世界龙头诺和诺华长效针2020年年底才在中国获批临床,而金赛的长效2014年就已经全球第一个推出。

定性:长春高新是世界生长激素龙头,20年净利率高达38.57%,金赛净利率45%。肯定是好公司。


02为何下跌那么多?集采、对手、短期业绩的质疑都不重要


针对最近的下跌,市场普遍担心的点如下:

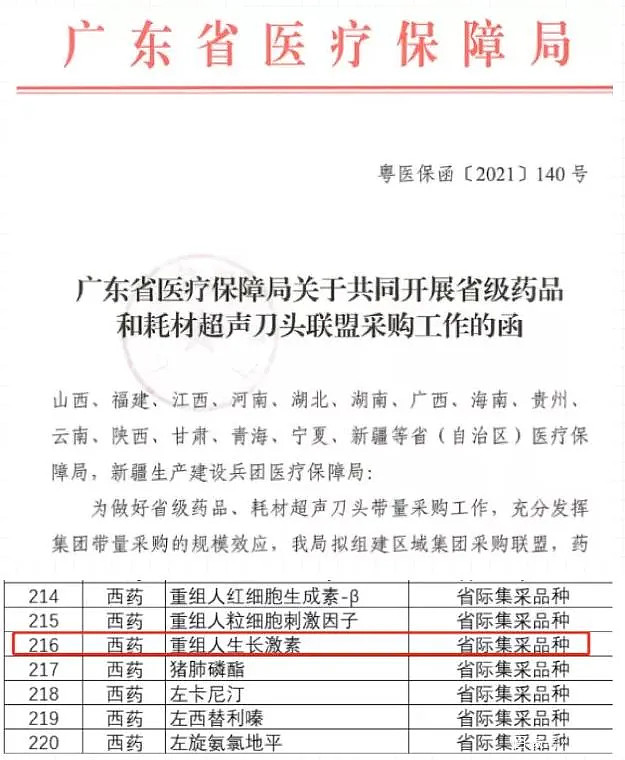
1、传言广东省的集采

不管落地情况,首先从医保控费的角度看,集采的肯定也是粉针。营收占比仅约8%,所以不是主要矛盾。

2、其他对手的产品即将进入市场

安科生物水针19年获批,诺和诺德长效2020年底获批。不重要,金赛的渠道、技术、品牌优势明显,长期保持高市占率不成问题。

3、业绩不及预期

从市面流传跟踪的入组数据看,长效开发进展喜人,近期月入组近万人。短期业绩没出非经常性损益的话,很难不好。


03人云亦云的机构认知,目前已成熟渠道的矮小症的适应症天花板并不高


生长激素的长期空间在哪?市场有几个主要观点:

1.对比美国28%的渗透率,我国近4%的渗透率,有7倍的差异成长空间极大。

2.适应症极多,成长性良好。

第一个观点,其实问题很大,按照常识会发现有问题。很多券商机构都沿用了这个观点,典型的是安信证券。

这里不是点名安信证券,安信证券算表现得较好的,已经考虑到了存量因素了。

认知差:

金赛目前渠道覆盖的生长激素用户群体是4-15岁的小孩。基本上用药时间是400天左右,但是治疗过的用户并不可能重复使用,不属于每年药不能停的范畴。那么渗透率的提升从现金流上就不是简单的倍数体现。举个例子:假设我有100个存量不因年数减少,今年治疗5个明年治疗5个后年治疗5个,渗透率便是从5%增长到了15%翻3倍。但实际上如果收费相同每年的现金流是一样的。

另一个严重的认知差在于这个群体他存量和增量差距过大。存量的大约数量级在【2亿】并且每年有一批满15岁的小孩离开市场。而现在人口数据下降明显,每年的数量级在【1200万乃至更低】。

显然每年的增量仅占存量的6%。这在现金流上的表现便是极其难看的。

考虑到这些因素,让我们按照乐观情况为大家算一个总账:

首先生长激素是处方药,要适应症才能用。中国矮小症的发病率大约在3%左右。但矮小症有多种情况,只有2种情况可以用生长激素。

1.缺乏生长激素(占3成)

2.特发性矮小(这是找不到原因的矮小,占2成。医美和超适应症基本上走这个适应症)

第一种情况转化逻辑顺畅,第二种情况转化逻辑一般,属于半灰色。如果是超适应症使用则有很大的道德和政策监管风险。

存量现金流:

2亿存量*3%发病率*50%适应症*30%渗透率*7成市占率*长效乐观开发后达到8万均价*45%净利率=226.8亿

对应

(实际上这很难,首先生长激素收费过高,非中产阶级很难自费,中国中产比例大约在14-20%左右,由于中国全家重视小孩的文化加持,10个适应症里有3个人选择掏8万自费,这个概率非常乐观了,我过人均GDP还赶不上这个,而且美国的渗透率才28%)

增量现金流:

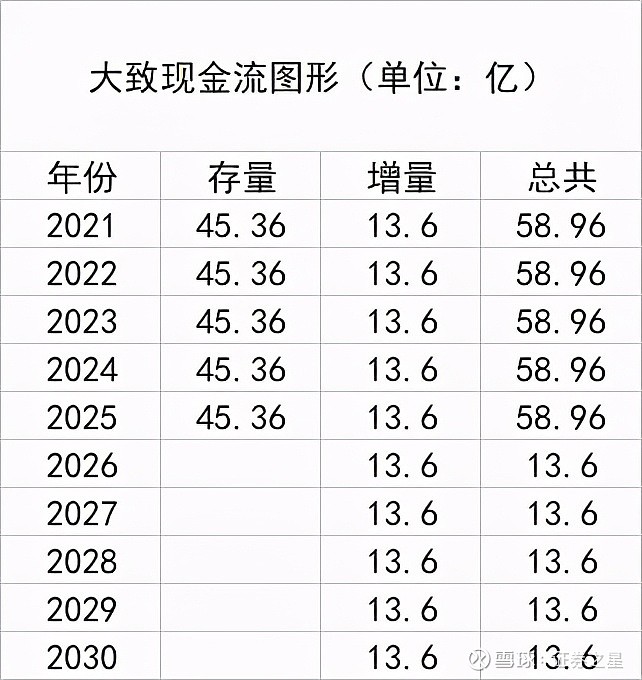
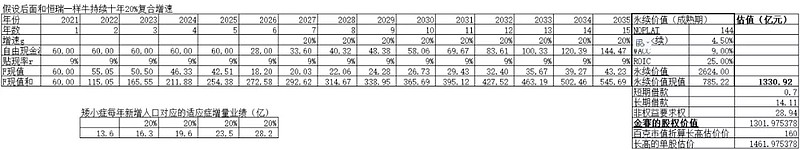
1200万增量*3%发病率*50%适应症*30%渗透率*7成市占率*长效乐观开发后达到8万均价*45%净利率=13.6亿

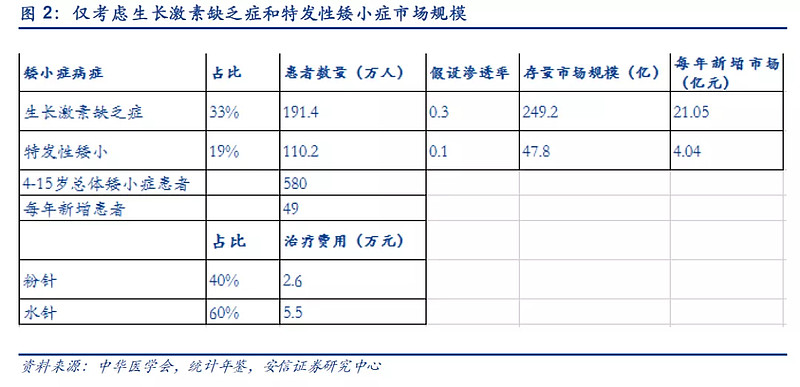
大家可以看下图,安信18年的研报也考虑到了这个,数量级类似。

226.8亿的存量从以上的假设大致可以开发的入组人数=2亿存量*3%发病率*50%适应症*30%渗透率*7成市占率*=63万人。以目前月入组近万人的效率,一年近10万以一定的增速,那么5年应该能开发完成。

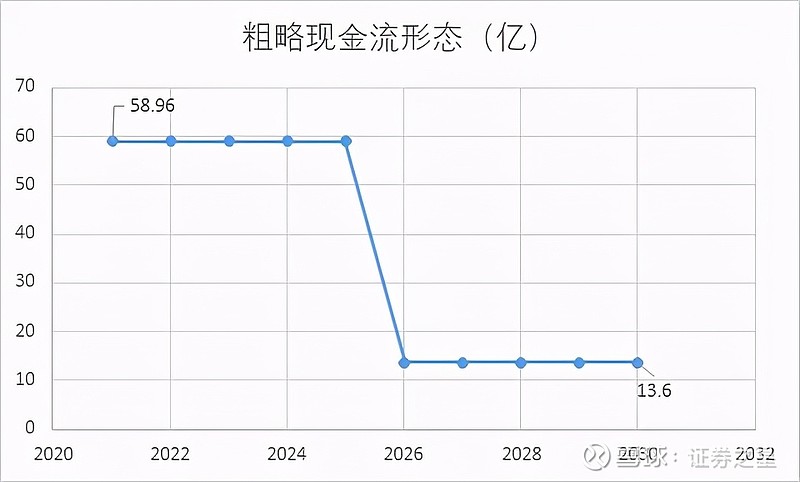
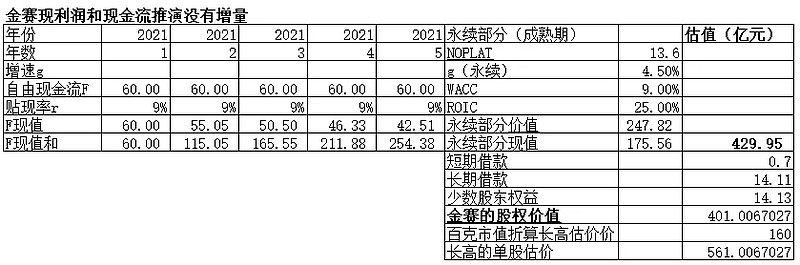
如果按五年开发完成,不考虑每年流失的15岁机会成本,我们算一个近似现金流。


只依靠中国矮小症发展生长激素的估值:


 按照这个推算,我们就假设5年后开始永续增长(实际上不可能),现值显然并不高。

所以如果只看矮小症适应症的中国市场空间,是不存在安全边际的。


按照金赛的市场地位,全球顺利拓展后的估值:


那么我们换一个乐观思路:

2020年诺和诺德营收近60亿人民币,由于金赛的全球技术领先实力,假设未来金赛海外开发也顺利,营收达到现有管线的龙头营收。

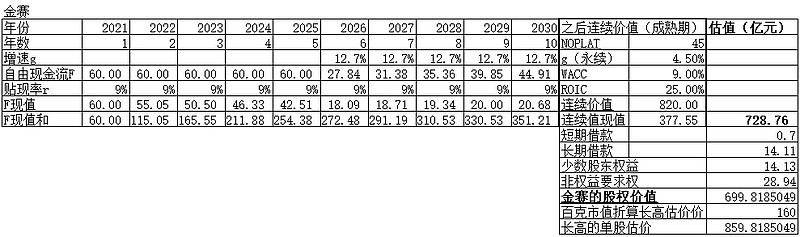
假设金赛的营收与诺和诺华的占比达到50%:30%。则远期金赛的利润级别将达到:60亿/30%*50%*45%净利率=45亿利润。

假设10年后达到,增量对应12.7%的增速,那么第5年的时候24.7亿,第十年的时候45亿。并且按照这个增速增长。

则现金流如下:

我们可以发现,如果按市场地位匹配,长高乐观可以达到859亿的估值。但这也不是最乐观的估值。


估值未必看不懂:超强研发能力与生物医药赛道的风险溢价


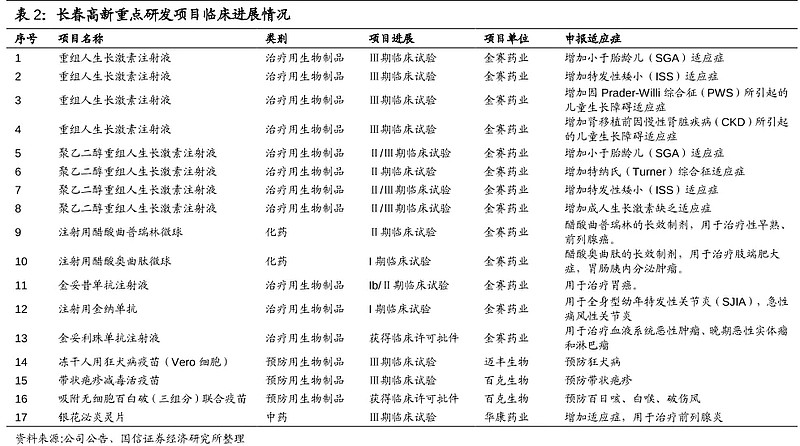
估值都是保守的,前面仅按照长春高新已有确定性较高的部分给予计算。但其实生长激素是个适应症极多,且可拓展的适应症也非常多的大单品,有点像抗生素。我们知道像成人、青少年肾病、小胖威利症甚至是抗衰老这个医美领域,金赛都存在开发空间。前面的估值并没有考虑到那么多可拓展的空间。尤其是成人抗衰老领域。

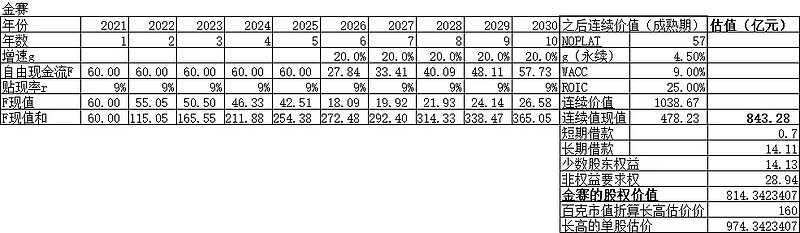
假设长春高新在医美抗衰老领域做出研发成果,那整体逻辑就从会政策限制的处方药成长为类消费品。其实生长激素在增高领域也有消费属性,如果在超适应症范围开展业务,那市场远高于已有适应症市场。但这确实有道德和监管风险。考虑到这些,假设品类拓展顺利,和恒瑞医药的拓展速度近似在20%,那么假设增量增长在20%。

则考虑到管线成长后的估值如下:

10年:974亿

15年:1461亿

目前的市值是超过这个数量级的,我们认为是资本市场给予了赛道的溢价。

如果想博取超额收益的用户,那么就只能指望长春高新研发超预期,或者切入医美赛道。那么作为股东就必须对现在长春高新所有的管线进行密切跟踪。

需要跟踪的点有两个:

1、是否有可能的大单品管线

2、是否有医美领域的切入

长春高新如果变成没啥使用限制的医美股,那上方空间确实按倍计!

而证星研究院的判断是,已有管线只要是适应症的,惊喜的概率不大。


总结:长春高新是家好公司,但是目前对于投资者的盈亏比不划算。如果长春高新全球化管线研发顺利看到15年市值也就现在这个水平。而我们只能赚到贴现率的钱。所以长春高新未来的不确定性有但上方确实仍有想象空间。但那一定不属于喜欢有安全边际的价值投资者,而是属于有医药专业基础的风险投资者。

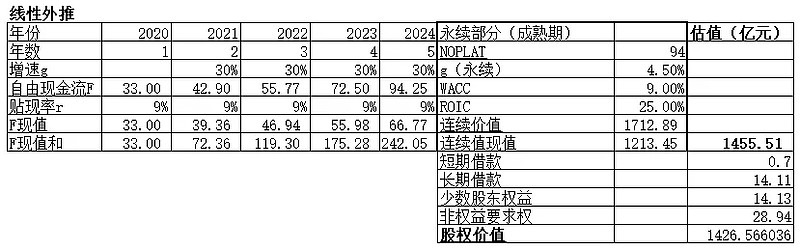
反思:投资者最重要的还是独立思考,遵守常识,千万不要线性外推。如果按照线性外推则估值如下:


来源:雪球
著作权归作者所有。商业转载请联系作者获得授权,非商业转载请注明出处。
风险提示:本文所提到的观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。

本文为凯迪网自媒体“凯迪号”作者上传发布,代表其个人观点与立场,凯迪网仅提供信息发布与储存服务。文章内容之真实性、准确性由用户自行辨别,凯迪网有权利对涉嫌违反相关法律、法规内容进行相应处置。
举报
投喂支持
3人点赞